

Bokföringsenheterna
Enligt 16 § i lagen om statsbudgeten (423/1988) ska ämbetsverken och inrättningarna ordna sin resultatredovisning och ledningens redovisning samt det övriga uppföljningssystemet så som närmare bestäms genom förordningen om statsbudgeten (1243/1992).
Statskontoret kan meddela föreskrifter om detaljer i fråga om skötseln av ämbetsverkens, inrättningarnas och utanför budgeten stående statliga fonders bokföring, betalningsrörelse och redovisning, samt om upprättandet av bokslut och andra funktioner och förfaringssätt inom ekonomiförvaltningen. (Lag om statsbudgeten (423/1988) 24 c § (757/2024)).
Statskontoret har i dag utfärdat den bifogade föreskriften om inriktning av arbetstiden. Med bokföring av arbetstiden avses att en persons arbetsinsats fördelas på uppföljningsobjekten. Som stöd för det praktiska genomförandet har en anvisning som preciserar föreskriften utfärdats, ”Bokföring av arbetstiden” (VK/24950/2026).
Tillämpningsområde Föreskriften gäller insamling av uppgifter om bokföring av arbetstiden för redovisningens behov. Bestämmelsen gäller inte uppföljning av arbetstiden, som vanligtvis genomförs med hjälp av arbetstidsregistreringar. Om det finns bestämmelser i lag som avviker från denna föreskrift, ska lagen följas.
Ikraftträdande Denna föreskrift träder i kraft den 1 januari 2027.
Mer information Mer information om denna föreskrift ger Statskontoret, tfn 0295 50 2000 eller e-post laskentatoimi(at)valtiokonttori.fi.
Avdelningschef Lasse Skog
Biträdande direktör Riitta Rosenberg
Förkännedom Statens revisionsverk
Finansministeriet, budgetavdelningen
Finansministeriet, avdelningen för utveckling av statsförvaltningen
Bakgrund till föreskriften: Uppgiften om bokföring av arbetstiden är en central del av resultatredovisning och ledningens redovisning
Enligt 16 § i lagen om statsbudgeten (423/1988) ska ”ämbetsverken och inrättningarna för uppföljningen av kostnaderna för och resultatet och verkningarna av verksamheten samt för övriga behov i fråga om styrningen och ledningen samt fullföljandet av redovisningsskyldigheten ordna sin resultatredovisning och ledningens redovisning samt det övriga uppföljningssystemet så som närmare bestäms genom förordning av statsrådet.” I 55 § i förordningen om statsbudgeten (1243/1992) föreskrivs att ämbetsverken ska ordna uppföljning av resultatet (resultatredovisningen) på ett ekonomiskt och tillförlitligt sätt. Dessutom ska ”Ämbetsverken och inrättningarna ordna ledningens redovisning och utnyttjandet av den på det sätt som en resultatrik ledning av ämbetsverket eller inrättningen och förfarandena inom den interna kontrollen enligt 69 § förutsätter.”
Med resultatredovisning avses särskilt information som produceras för extern styrning och bokslutsrapportering. Alla bokföringsenheter ska rapportera om verksamhetens produktivitet och lönsamhet i bokslutsrapporteringen oberoende av om bokföringsenheten har extern finansiering, såsom avgiftsbelagd eller samfinansierad verksamhet. I utvärderingen av verksamhetens resultat ingår förutom en utvärdering av hur de uppställda målen har uppnåtts även hur mycket resurser som har använts för att uppnå dem. Enligt anvisningen för verksamhetsberättelsen (VK/52027/00.00.00.01/2023) ska kostnaderna presenteras enligt prestation eller prestationsgrupp, men i praktiken kan kostnaderna i vissa fall också anges enligt verksamhet eller uppgift.
Med ledningens redovisning avses produktion av information som behövs i ledningen, till exempel kostnadsberäkning av funktioner, styrning av funktioner samt strategisk planering och övervakning (Regeringens proposition till riksdagen med förslag till lag om ändring av lagen om statsbudgeten 56/2003). Med hjälp av kostnadsuppgifter kan man identifiera utvecklingsobjekt i verksamheten, rikta utvecklingsåtgärder och investeringar på ett ändamålsenligt sätt samt följa upp den nytta som de ger. Kostnadsuppgifter möjliggör också jämförelser mellan enheter som utför samma eller liknande uppgifter och detta gör det möjligt att hitta och dela bästa praxis. Kostnadsmedvetenhet bör vara en integrerad del av ledningen av verksamheten, eftersom den stöder en ekonomisk och effektiv användning av resurserna.
I praktiken utnyttjas samma kunskapsunderlag i både resultatredovisningen och ledningens redovisning. Personbundna kostnader är den mest betydande posten av kostnaderna för egen verksamhet i statens budgetekonomi. Med tanke på resultatredovisningen och ledningens redovisning är det nödvändigt med information om hur arbetstiden bokförs på olika uppgifter. Uppgifter om bokföringen av arbetstiden gör det möjligt att hänföra de personbundna kostnaderna enligt orsaksprincipen till exempel på de funktioner, prestationer eller tjänster som orsakat kostnaderna.
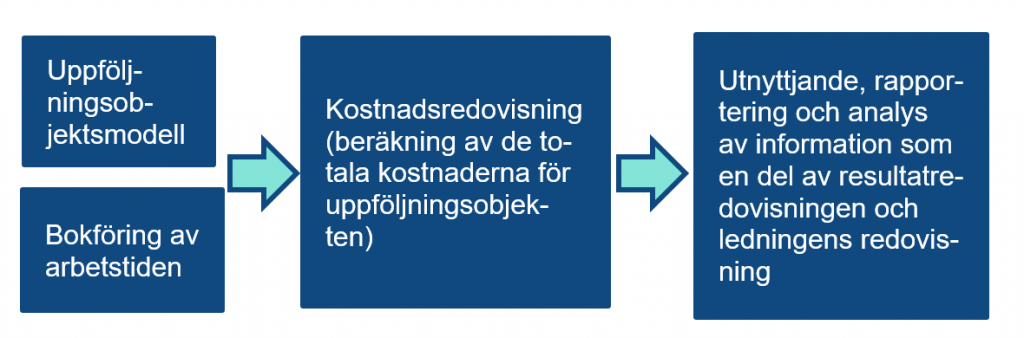
Figur 1.
Bokföringsenhetens verksamhet beskrivs med hjälp av uppföljningsobjekt. Uppgifter om bokföringen av arbetstiden gör det möjligt att beräkna de totala kostnaderna för funktioner och andra uppföljningsobjekt. Uppgifterna utnyttjas både inom resultatredovisningen och ledningens redovisning.
Produktion av uppgifter om bokföring av arbetstiden
Väsentlighetsprincipen och principen för ekonomisk produktion
Vid produktionen av information om bokföring av arbetstiden ska väsentlighetsprincipen och principen för ekonomisk produktion av uppgiften iakttas. Med väsentlighet avses att man samlar in information om bokföringen av arbetstiden i frågor som är väsentliga för den externa styrningen, redovisningsskyldigheten och ledningen. Med
ekonomisk avses att kostnaderna för bokföringen av arbetstiden är motiverade på grund av det tilläggsvärde som fås för den.
Det ska årligen säkerställas att bokföringsenhetens uppföljningsobjektsmodell är aktuell
Statens gemensamma uppföljningsobjektsmodell består av uppföljningsobjekt för extern och intern redovisning. Informationen som produceras för externa aktörer grundar sig särskilt på den externa redovisningens uppföljningsobjekt. Med hjälp av den interna redovisningens uppföljningsobjekt produceras information bland annat för ämbetsverkets ledning för planering och uppföljning av verksamheten.
Bokföringsenheten ska årligen säkerställa att den uppföljningsobjektsmodell som används är aktuell och att uppföljningsobjektsmodellens struktur och omfattning gör det möjligt att producera information för resultatredovisningens och ledningens redovisnings behov. En tydlig och aktuell uppföljningsobjektsmodell gör det möjligt att producera väsentlig information på ett ekonomiskt sätt.
Insamling av uppgifter om bokföring av arbetstiden
Uppgifter om bokföringen av arbetstiden som används för redovisningens be-hov kan tas fram antingen genom
kontinuerlig bokföring av arbetstiden eller genom att använda en fördelning av arbetstiden som baserar sig på en upp-skattning. Uppgifterna om bokföringen av arbetstiden tas fram på personnivå.
Vid kontinuerlig bokföring av arbetstiden fördelar personen själv sin förverkligade arbetstid på uppföljningsobjekten. Den noggrannhet som används vid bokföringen av arbetstiden kan variera beroende på arbetets art. Uppgifterna om bokföringen av arbetstiden ska föras in i systemet minst en gång i måna-den.
Vid användning av en fördelning av arbetstiden som baserar sig på en upp-skattning fördelar personen inte själv sin förverkligade arbetstid på uppföljningsobjekten. Arbetstiden fördelas i stället exempelvis med hjälp av standardfunktioner och andra uppföljningsobjekt som anges i anställningsförhållandets grundläggande uppgifter. En fördelning av arbetstiden som baserar sig på en uppskattning kan användas till exempel om personen under långa perioder arbetar med en eller flera uppgifter och fördelningen av arbetstiden mellan uppgifterna inte varierar.
Bokföringsenheten väljer den metod för insamling av uppgifter om bokföringen av arbetstiden som är ändamålsenlig med tanke på den egna verksamheten, med beaktande av principerna om uppgifternas väsentlighet och kostnadseffektiva produktion. Beroende på arbetets karaktär kan en del av bokföringsenhetens personal omfattas av kontinuerlig bokföring av arbetstiden, medan arbetstiden för andra kan fördelas med hjälp av en arbetstidsfördelning som baserar sig på en uppskattning.
Vid valet av metod för insamling av uppgifter om bokföringen av arbetstiden ska man beakta de krav som den avgiftsbelagda och samfinansierade verksamheten ställer på uppgifternas noggrannhet och kvalitet. Inom avgiftsbelagd verksamhet ska den valda metoden exempelvis stödja både korrekt prissättning och tillförlitlig rapportering om kostnadsmotsvarigheten. I samfinansierad verksamhet kan finansiären i sin tur ställa krav på uppgifterna om bokföringen av arbetstiden.
Bokföringsenheten ska säkerställa att uppgifterna om bokföringen av arbetstiden är omfattande, tillförlitliga och korrekta
Oberoende av hur uppgifterna om bokföring av arbetstiden produceras ansvarar bokföringsenheten för uppgifternas omfattning, tillförlitlighet och korrekta. Bokföringsenheten ska ha förfaranden för att säkerställa att arbetstidsuppgifterna är tillförlitliga och korrekta och dessa förfaringssätt ska dokumenteras.