

Kirjanpitoyksiköt
Valtion talousarviosta annetun lain (423/1988) 16 §:n mukaan viraston ja laitoksen tulee järjestää tuloksellisuuden ja johdon laskentatoimensa sekä muu seurantajärjestelmänsä siten kuin talousarvioasetuksessa (1243/1992) tarkemmin säädetään.
Valtiokonttori voi antaa määräyksiä virastojen, laitosten ja talousarvion ulkopuolella olevien valtion rahastojen kirjanpidon, maksuliikkeen ja laskentatoimen hoidon, tilinpäätöksen laadinnan sekä muiden taloushallinnon toimintojen ja menettelytapojen yksityiskohdista. (Valtion talousarviosta annettu laki (423/1988) 24c § (757/2024).
Valtiokonttori on tänään antanut oheisen määräyksen työajan kohdentamisesta. Työajan kohdentamisella tarkoitetaan henkilön työpanoksen kohdentamista seurantakohteille. Käytännön toteutuksen tueksi on annettu määräystä tarkentava ohje ”Työajan kohdentaminen” (VK/24950/2026).
Soveltamisala Määräys koskee työajan kohdentumistiedon keräämistä laskentatoimen tarpeisiin. Määräys ei koske työajan seurantaa, jota tyypillisesti toteutetaan työaikaleimausten avulla. Mikäli laissa on tästä määräyksestä poikkeavia säännöksiä, noudatetaan lakia.
Voimaantulo Tämä määräys tulee voimaan 1.1.2027.
Lisätiedot Lisätietoja tähän määräykseen liittyvistä asioista saa Valtiokonttorista puh. 0295 50 2000 tai sähköpostitse osoitteesta laskentatoimi (at) valtiokonttori.fi.
Osastonjohtaja Lasse Skog
Apulaisjohtaja Riitta Rosenberg
Tiedoksi Valtiontalouden tarkastusvirasto
Valtiovarainministeriö, budjettiosasto
Valtiovarainministeriö, valtionhallinnon kehittämisosasto
Määräyksen taustaksi: Työajan kohdentumistieto on keskeinen osa tuloksellisuuden ja johdon laskentatoimea
Talousarviolain (423/1988) 16 §:n mukaan ”viraston ja laitoksen tulee järjestää toiminnan kustannusten, toiminnallisen tuloksellisuuden ja vaikuttavuuden seuraamista sekä muita ohjauksen, johtamisen ja tilivelvollisuuden toteuttamisen tarpeita varten tuloksellisuuden ja johdon laskentatoimensa sekä muu seurantajärjestelmänsä siten kuin valtioneuvoston asetuksella tarkemmin säädetään. Talousarvioasetuksen (1243/1992) 55 §:ssä on säädetty, että viraston on järjestettävä tuloksellisuuden seuranta (tuloksellisuuden laskentatoimi) taloudellisella ja luotettavalla tavalla. Lisäksi ”viraston ja laitoksen on järjestettävä johdon laskentatoimi ja sen hyödyntäminen viraston ja laitoksen tuloksellisen johtamisen ja 69 §:ssä säädettyjen sisäisen valvonnan menettelyiden edellyttämällä tavalla.”
Tuloksellisuuden laskentatoimella tarkoitetaan erityisesti ulkoista ohjausta ja tilinpäätösraportointia varten tuotettavaa tietoa. Kaikkien kirjanpitoyksiköiden tulee raportoida toimintansa tuottavuudesta ja taloudellisuudesta osana tilinpäätösraportointia riippumatta siitä, onko kirjanpitoyksiköllä ulkopuolista rahoitusta kuten maksullista tai yhteisrahoitteista toimintaa. Toiminnan tuloksellisuuden arviointiin sisältyy paitsi sen arviointi, miten asetetut tavoitteet on toteutuneet myös se, miten paljon tavoitteiden toteuttamiseen on käytetty resursseja. Toimintakertomusohjeen (VK/52027/00.00.00.01/2023) mukaisesti kustannukset tulisi esittää suoritteittain tai suoriteryhmittäin, mutta käytännössä joissakin tapauksissa kustannukset voidaan esittää myös toiminnoittain tai tehtävittäin.
Johdon laskentatoimella tarkoitetaan johtamisessa tarvittavan tiedon tuottamista, esimerkiksi toimintojen kustannuslaskentaa, toimintojen ohjausta ja strategista suunnittelua ja valvontaa (Hallituksen esitys Eduskunnalle laiksi valtion talousarviosta annetun lain muuttamisesta 56/2003). Kustannustiedon avulla voidaan tunnistaa toiminnan kehittämiskohteita, kohdentaa kehittämistoimia ja investointeja tarkoituksenmukaisesti sekä seurata niillä saavutettuja hyötyjä. Lisäksi kustannustieto mahdollistaa samaa tai samankaltaista tehtävää tekevien yksiköiden vertailun, joka mahdollistaa parhaiden käytäntöjen löytämisen ja jakamisen. Kustannustietoisuuden tulisi olla kiinteä osa toiminnan johtamista, sillä se tukee voimavarojen taloudellista ja tehokasta käyttöä.
Käytännössä sekä tuloksellisuuden että johdon laskentatoimessa hyödynnetään samaa tietopohjaa. Henkilösidonnaiset kustannukset ovat merkittävin erä valtion talousarviotalouden oman toiminnan kustannuksista.
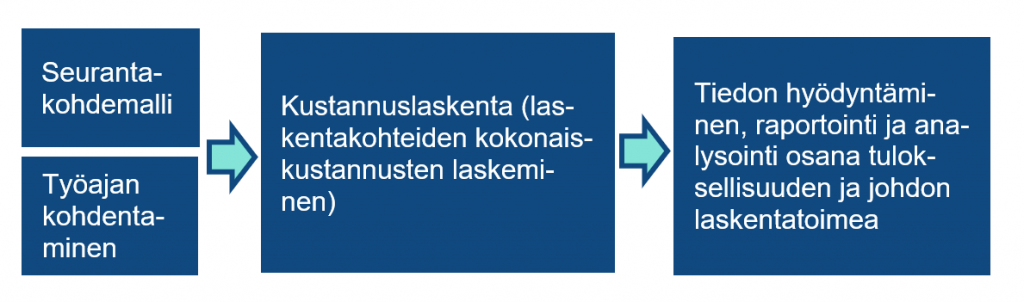
Tuloksellisuuden ja johdon laskentatoimen näkökulmasta tieto työajan kohdentumisesta eri tehtäville on välttämätöntä. Työajan kohdentumistieto mahdollistaa henkilösidonnaisten kustannusten kohdentamisen aiheuttamisperiaatteen mukaisesti esimerkiksi niille toiminnoille, suoritteille tai palveluille, josta kustannukset ovat syntyneet.
Kuva 1.
Kirjanpitoyksikön toimintaa kuvataan seurantakohteiden avulla. Työajan kohdentamistieto mahdollistaa toimintojen ja muiden seurantakohteiden kokonaiskustannusten laskennan. Tietoa hyödynnetään sekä tuloksellisuuden että johdon laskentatoimessa.
Työajan kohdentumistiedon tuottaminen
Olennaisuuden ja taloudellisuuden periaatteet
Työajan kohdentumista koskevan tiedon tuottamisessa on noudatettava tiedon olennaisuuden ja taloudellisen tuottamisen periaatetta.
Olennaisuudella tarkoitetaan sitä, että työajan kohdentumisesta kerätään tietoa ulkoisen ohjauksen, tilivelvollisuuden ja johtamisen kannalta olennaisista asioista.
Taloudellisuudella tarkoitetaan sitä, että työajan kohdentamisesta aiheutuvat kustannukset ovat perusteltuja siitä saatavan lisäarvon johdosta.
Kirjanpitoyksikön seurantakohdemallin ajantasaisuus varmistettava vuosittain
Valtion yhteinen seurantakohdemalli koostuu ulkoisen ja sisäisen laskennan seurantakohteista. Ulkoisille tahoille tuotettava tieto perustuu erityisesti ulkoisen laskennan seurantakohteisiin. Sisäisen laskennan seurantakohteiden avulla tuotetaan tietoa mm. viraston johdolle toiminnan suunnittelua ja seurantaa varten.
Kirjanpitoyksikön on varmistettava vuosittain, että sen käyttämä seurantakohdemalli on
ajantasainen ja että seurantakohdemallin rakenne ja laajuus mahdollistavat tiedon tuottamisen tuloksellisuuden ja johdon laskentatoimen tarpeisiin. Selkeä ja ajantasainen seurantakohdemalli mahdollistaa olennaisen tiedon tuottamisen taloudellisella tavalla.
Työajan kohdentumistiedon kerääminen
Laskentatoimen tarpeisiin käytettävä työajan kohdentumistieto voidaan tuottaa joko jatkuvalla työajan kohdentamisella tai käyttämällä arvioon perustuvaa työajan jakaumaa. Työajan kohdentumistieto tuotetaan henkilötasolla.
Jatkuvassa työajan kohdentamisessa henkilö kohdistaa itse toteutuneen työaikansa seurantakohteille. Työajan kohdentamisessa käytettävä tarkkuus voi vaihdella työn luonteen mukaan. Työajan kohdentumisen tiedot tulee viedä järjestelmään vähintään kuukausittain.
Arvioon perustuvaa työajan jakaumaa käytettäessä, henkilö ei itse kohdista toteutunutta työaikaansa seurantakohteille, vaan työaika kohdennetaan esimerkiksi palvelussuhteen perustietoihin ylläpidettävien oletustoimintojen ja muiden seurantakohteiden avulla. Arvioon perustuvaa työajan jakaumaa voidaan käyttää esimerkiksi silloin, jos henkilö työskentelee pitkiä ajanjaksoja yhden tai useamman tehtävän parissa eikä työajan jakautuminen tehtävien kesken vaihtele.
Kirjanpitoyksikkö valitsee oman toimintansa kannalta tarkoituksenmukaisen työajan kohdentumistiedon keräämistavan, huomioiden tiedon olennaisuuden ja taloudellisen tuottamisen periaatteet. Työn luonteesta riippuen, osa kirjanpitoyksikön henkilöstöstä voi olla jatkuvan työajan kohdentamisen piirissä ja osan työaika voidaan kohdentaa arvioon perustuvan työajan jakauman avulla.
Työajan kohdentumistiedon keräämistavan valinnassa tulee huomioida maksullisen ja yhteisrahoitteisen toiminnan vaatimukset työajan kohdentumistiedon tarkkuudelle ja laadulle. Esimerkiksi maksullisessa toiminnassa valitun toimintatavan pitää tukea sekä oikeaa hinnoittelua, että luotettavaa kustannusvastaavuuden raportointia. Yhteisrahoitteisessa toiminnassa puolestaan rahoittaja voi asettaa vaatimuksia työajan kohdentumistiedolle.
Kirjanpitoyksikön varmistettava työajan kohdentumistiedon kattavuus, luotettavuus ja oikeellisuus
Työajan kohdentumistiedon tuottamistavasta riippumatta, kirjanpitoyksikkö vastaa tietojen kattavuudesta, luotettavuudesta ja oikeellisuudesta. Kirjanpitoyksiköllä tulee olla menettelytavat, joilla se varmistuu työaikatietojen luotettavuudesta ja oikeellisuudesta ja nämä menettelytavat tulee dokumentoida.